
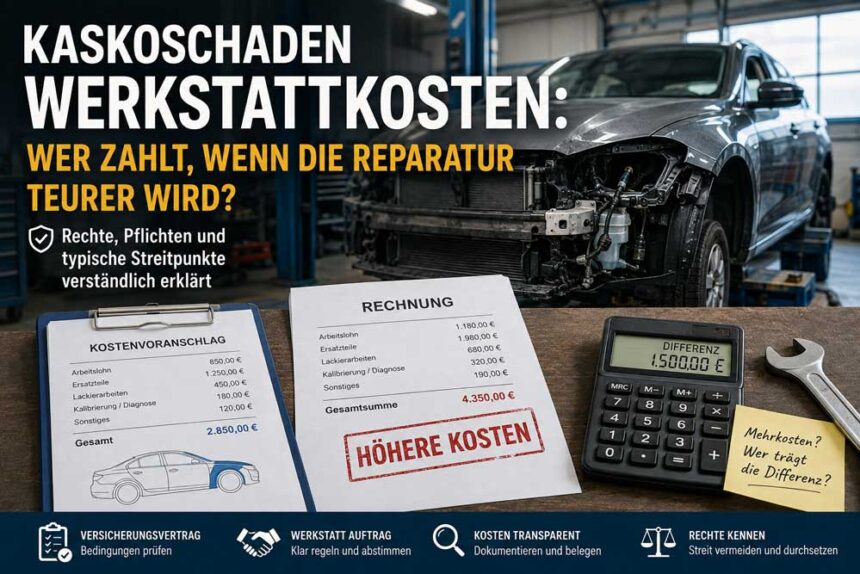
Nach einem Unfall wirkt der Ablauf zunächst überschaubar: Schaden melden, Fahrzeug in die Werkstatt bringen, Kostenvoranschlag oder Gutachten einreichen, Reparatur freigeben. Kompliziert wird es, wenn die Rechnung am Ende deutlich höher ausfällt als erwartet. Dann stellt sich schnell die Frage, ob die Kaskoversicherung die Mehrkosten übernimmt, ob die Werkstatt auf einem Teil ihrer Forderung sitzen bleibt oder ob der Versicherungsnehmer selbst zahlen muss.
- Warum die Werkstattrechnung höher ausfallen kann
- Kaskoschaden ist nicht gleich Haftpflichtschaden
- Wer schuldet der Werkstatt eigentlich das Geld?
- Welche Rolle der Kostenvoranschlag spielt
- Was der Versicherer im Kaskofall prüfen darf
- Wenn die Versicherung nur einen Teil bezahlt
- Werkstattbindung und freie Werkstattwahl
- Muss die Werkstatt auf Mehrkosten hinweisen?
- Freigabe durch den Versicherer: Sicherheit oder trügerische Beruhigung?
- Was Versicherungsnehmer sofort tun sollten
- Typische Streitpunkte bei höheren Reparaturkosten
- Selbstbeteiligung, Rückstufung und wirtschaftliche Folgen
- Wie sich Ärger vor der Reparatur vermeiden lässt
- Wenn der Streit nicht gelöst wird
- Fazit: Entscheidend ist die saubere Trennung der Ansprüche
- Die wichtigsten Fragen
- Muss die Kaskoversicherung jede höhere Werkstattrechnung bezahlen?
- Kann die Werkstatt den offenen Betrag von mir verlangen?
- Was gilt, wenn ich eine Werkstattbindung im Kaskovertrag habe?
- Ist ein Kostenvoranschlag für die Werkstatt verbindlich?
- Was sollte ich tun, wenn Versicherung und Werkstatt sich widersprechen?
Gerade bei modernen Fahrzeugen können Reparaturen schwer kalkulierbar sein. Sensoren, Assistenzsysteme, verdeckte Karosserieschäden oder notwendige Kalibrierungen zeigen sich oft erst, wenn das Fahrzeug zerlegt ist. Gleichzeitig prüfen Kaskoversicherer genau, ob die abgerechneten Arbeiten erforderlich, plausibel und vom Versicherungsvertrag gedeckt sind. Zwischen Werkstattrechnung, Versicherungsbedingungen und tatsächlichem Schaden entsteht dann ein Spannungsfeld, das für Fahrzeughalter teuer werden kann.
Eine pauschale Antwort gibt es nicht. Entscheidend ist, ob es sich um einen Vollkasko- oder Teilkaskoschaden handelt, welche Bedingungen im Versicherungsvertrag vereinbart wurden, ob die Werkstatt nach Herstellervorgaben oder nach eigener Kalkulation gearbeitet hat und ob der Versicherer die Reparatur vorab freigegeben hat. Hinzu kommt: Im Kaskofall geht es nicht um die Haftung eines Unfallgegners, sondern um Ansprüche aus dem eigenen Versicherungsvertrag. Das unterscheidet die Lage deutlich vom klassischen Haftpflichtschaden.
Wichtige Einordnung: Bei einem Kaskoschaden ersetzt die eigene Versicherung nicht automatisch jede Werkstattrechnung in voller Höhe. Maßgeblich sind der Versicherungsvertrag, die vereinbarten Bedingungen, die Erforderlichkeit der Reparatur und der konkrete Ablauf der Schadenregulierung.
Warum die Werkstattrechnung höher ausfallen kann
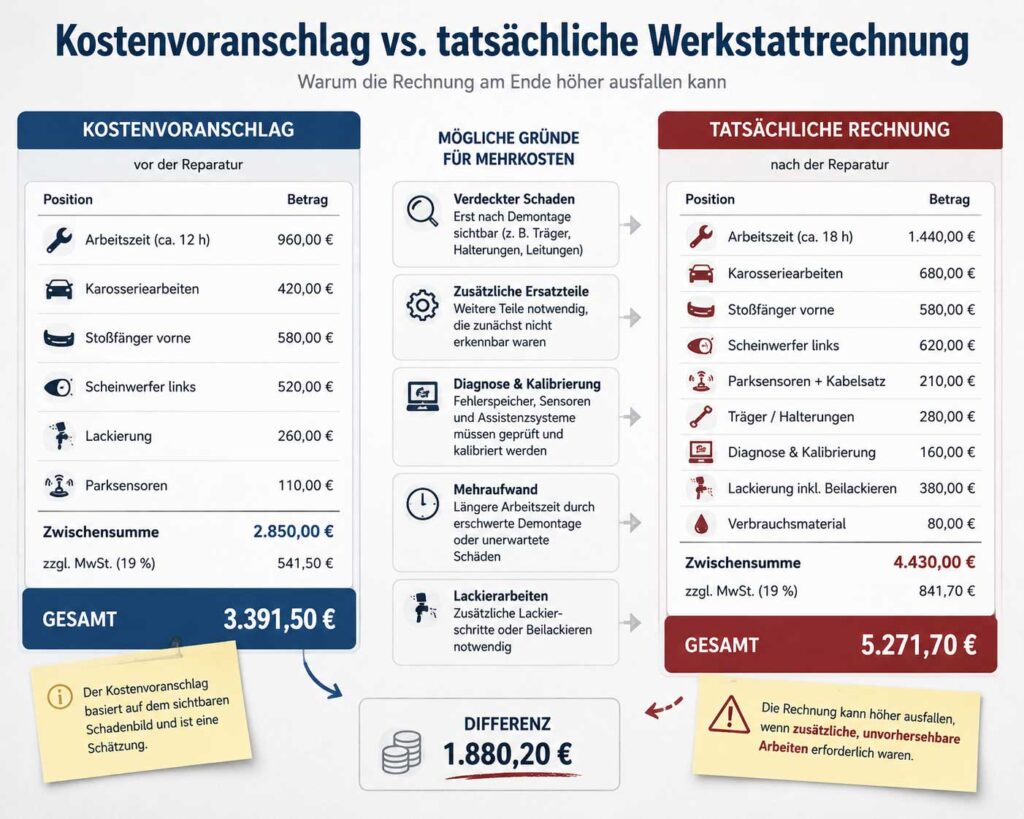
Ein Kostenvoranschlag ist keine endgültige Rechnung. Er beruht auf dem sichtbaren Schadenbild und auf Annahmen zum Reparaturumfang. Wird das Fahrzeug später zerlegt, können zusätzliche Schäden sichtbar werden. Besonders häufig betrifft das Stoßfänger, Träger, Scheinwerferbefestigungen, Parksensoren, Radaufhängung, elektronische Komponenten oder Lackierarbeiten.
Auch Arbeitszeiten können sich ändern. Eine Schraube lässt sich nicht lösen, ein Bauteil ist anders beschädigt als zunächst angenommen oder ein Assistenzsystem muss nach der Reparatur neu kalibriert werden. Solche Punkte sind nicht automatisch unberechtigt. Sie müssen aber nachvollziehbar dokumentiert und mit dem Schadenereignis in Verbindung stehen.
Problematisch wird es, wenn die Werkstatt ohne Rücksprache Arbeiten ausführt, die über den ursprünglichen Reparaturauftrag hinausgehen. Noch heikler ist es, wenn der Versicherer nur einen bestimmten Betrag freigegeben hat oder eine Partnerwerkstattbindung im Vertrag vorgesehen ist. Dann kann der Versicherungsnehmer zwischen Werkstatt und Versicherer geraten.
Kurz erklärt: Eine höhere Rechnung ist nicht automatisch falsch. Entscheidend ist, ob die Mehrkosten sachlich notwendig waren, vom Auftrag gedeckt sind und gegenüber dem Versicherer begründet werden können.
Kaskoschaden ist nicht gleich Haftpflichtschaden
Viele Missverständnisse entstehen, weil Regeln aus der Haftpflichtregulierung auf den Kaskofall übertragen werden. Beim Haftpflichtschaden macht der Geschädigte Ansprüche gegen den Schädiger beziehungsweise dessen Haftpflichtversicherung geltend. Beim Kaskoschaden verlangt der Versicherungsnehmer Leistung aus seinem eigenen Vertrag.
Das hat praktische Folgen. In der Kaskoversicherung bestimmen die Versicherungsbedingungen, welche Kosten ersetzt werden. Häufig wird auf erforderliche Reparaturkosten abgestellt, teilweise bestehen Vorgaben zur Werkstattwahl oder zur vorherigen Abstimmung. Auch Selbstbeteiligung, Rückstufung und Leistungsgrenzen können eine Rolle spielen.
Die rechtlichen Grundlagen rund um Verträge und Werkleistungen finden sich unter anderem im Bürgerlichen Gesetzbuch. Für Versicherungsverträge gelten zusätzlich spezielle versicherungsrechtliche Regeln und die konkret vereinbarten Versicherungsbedingungen. Wer die eigene Position einschätzen will, sollte deshalb nicht nur auf die Werkstattrechnung schauen, sondern auch auf Police, Nachträge und Schadenkorrespondenz.
Wer schuldet der Werkstatt eigentlich das Geld?
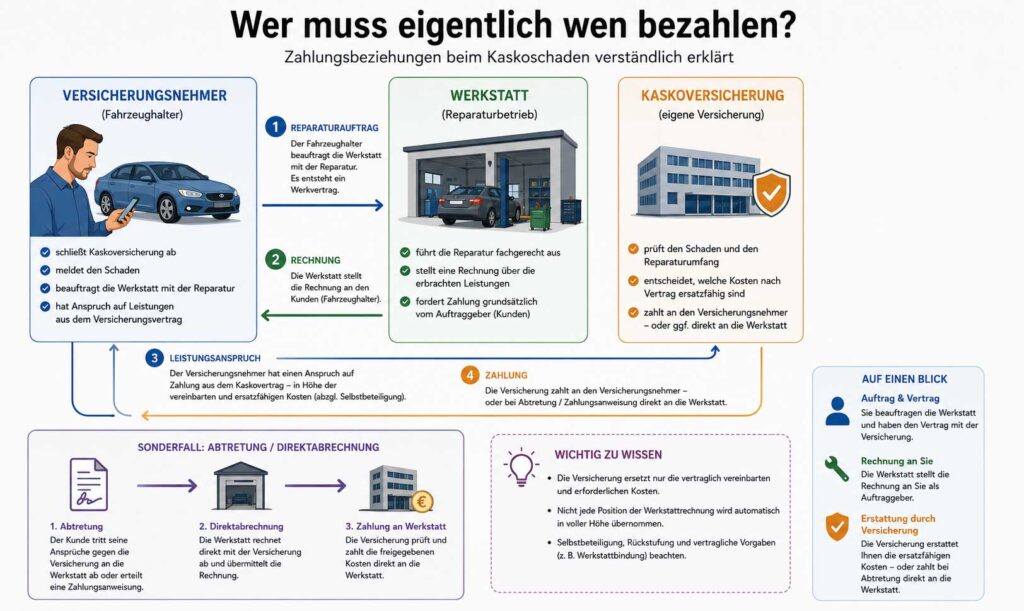
Der Reparaturauftrag wird in der Regel vom Fahrzeughalter oder Versicherungsnehmer erteilt. Damit entsteht ein Vertrag zwischen Kunde und Werkstatt. Die Werkstatt kann ihre Vergütung daher meist vom Auftraggeber verlangen, nicht unmittelbar von der Kaskoversicherung. Eine Ausnahme kann sich ergeben, wenn eine Abtretung, eine Kostenübernahmeerklärung oder ein direkter Abrechnungsweg vereinbart wurde. Auch dann lohnt ein genauer Blick auf den Inhalt der jeweiligen Erklärung.
Viele Kunden unterschreiben bei der Annahme des Fahrzeugs mehrere Dokumente: Reparaturauftrag, Abtretungserklärung, Datenschutzformular, Schadenanzeige oder Vollmacht zur Kommunikation mit der Versicherung. Diese Unterlagen wirken unscheinbar, können aber später entscheidend sein. Wer etwa Ansprüche an die Werkstatt abtritt, ermöglicht ihr unter Umständen, direkt mit dem Versicherer abzurechnen. Das bedeutet jedoch nicht zwingend, dass der Kunde von jeder Zahlungspflicht frei ist.
Lehnt die Versicherung einzelne Rechnungspositionen ab, fordert die Werkstatt den offenen Betrag häufig beim Kunden ein. Ob das berechtigt ist, hängt davon ab, ob die Werkstatt ordnungsgemäß beauftragt wurde, ob die Arbeiten erforderlich waren und ob sie ihre Hinweispflichten eingehalten hat. Bei deutlichen Kostensteigerungen kann eine Rücksprache mit dem Kunden geboten sein, insbesondere wenn der vereinbarte Rahmen klar überschritten wird.
Welche Rolle der Kostenvoranschlag spielt
Ein Kostenvoranschlag ist zunächst eine fachliche Schätzung. Er soll dem Kunden und dem Versicherer Orientierung geben. Verbindlich ist er nur, wenn dies ausdrücklich vereinbart wurde. Fehlt eine solche Vereinbarung, darf die spätere Rechnung den Voranschlag unter Umständen überschreiten. Die Werkstatt darf aber nicht beliebig abrechnen.
Je deutlicher die Abweichung ausfällt, desto eher muss die Werkstatt den Kunden informieren. Das gilt vor allem dann, wenn sich während der Reparatur zeigt, dass weitere Arbeiten nötig werden oder die Reparatur wirtschaftlich in eine andere Richtung läuft. Unterbleibt eine solche Information, kann Streit darüber entstehen, ob der Kunde die Mehrkosten akzeptieren muss.
Für Versicherungsnehmer ist deshalb wichtig, zwischen drei Ebenen zu unterscheiden: dem Kostenvoranschlag der Werkstatt, der Prüfentscheidung des Versicherers und dem tatsächlichen Reparaturauftrag. Diese Ebenen decken sich nicht immer. Ein Versicherer kann Positionen kürzen, obwohl die Werkstatt sie berechnet. Umgekehrt kann eine Werkstatt Arbeiten ausführen, die vom Versicherer nicht vorab bestätigt wurden.
| Situation | Typisches Risiko | Sinnvolle Reaktion |
|---|---|---|
| Rechnung liegt nur leicht über dem Kostenvoranschlag | Versicherer prüft, ob die Mehrkosten nachvollziehbar sind | Rechnung, Fotos und Erläuterung der Werkstatt einreichen |
| Während der Reparatur werden verdeckte Schäden entdeckt | Freigabe des Versicherers fehlt oder ist unklar | Nachtrag dokumentieren und vor Weiterarbeit abstimmen lassen |
| Werkstatt führt Zusatzarbeiten ohne Rücksprache aus | Kunde soll nicht gedeckte Mehrkosten zahlen | Auftrag, Hinweise und Notwendigkeit der Arbeiten prüfen |
| Versicherer kürzt Stundenverrechnungssätze oder Ersatzteile | Differenz zwischen Rechnung und Erstattung bleibt offen | Versicherungsbedingungen und Werkstattbindung kontrollieren |
| Partnerwerkstattbindung wurde missachtet | Versicherung erstattet möglicherweise nur eingeschränkt | Vertrag prüfen und Gründe für abweichende Werkstattwahl darlegen |
Was der Versicherer im Kaskofall prüfen darf
Die Kaskoversicherung darf eine Rechnung prüfen. Sie muss nicht allein deshalb zahlen, weil die Werkstatt einen bestimmten Betrag berechnet. Typische Prüfpunkte sind die Schadenursache, die Reparaturmethode, die Höhe der Arbeitszeit, Ersatzteilpreise, Lackierkosten, Verbringungskosten, UPE-Aufschläge, Kalibrierungsarbeiten und die Frage, ob einzelne Positionen zum versicherten Schaden gehören.
Das bedeutet aber nicht, dass jede Kürzung richtig ist. Wenn eine Werkstatt nachvollziehbar darlegt, warum bestimmte Arbeiten notwendig waren, kann das für die Regulierung erheblich sein. Gerade bei elektronischen Fahrzeugsystemen lassen sich manche Arbeiten erst mit Diagnoseprotokollen, Herstellerinformationen oder Reparaturfotos überzeugend begründen.
Der Versicherer kann außerdem prüfen, ob Obliegenheiten eingehalten wurden. Versicherungsnehmer müssen Schäden in der Regel zeitnah melden, wahrheitsgemäße Angaben machen und dem Versicherer Gelegenheit zur Prüfung geben. Wer das Fahrzeug reparieren lässt, bevor der Schaden ausreichend dokumentiert ist, erschwert die Regulierung. Das kann sich später nachteilig auswirken.
Wenn die Versicherung nur einen Teil bezahlt
Besonders belastend ist die Situation, wenn die Werkstatt Zahlung verlangt, die Versicherung aber nur einen Teilbetrag erstattet. Dann sollte der Versicherungsnehmer nicht vorschnell zahlen, aber auch Mahnungen nicht ignorieren. Zunächst ist zu klären, warum gekürzt wurde. Eine pauschale Kürzung ohne nachvollziehbare Begründung ist anders zu bewerten als eine konkrete Beanstandung einzelner Rechnungspositionen.
Sinnvoll ist eine schriftliche Aufstellung: Welche Positionen erkennt der Versicherer an, welche nicht, und mit welcher Begründung? Anschließend kann die Werkstatt um Stellungnahme gebeten werden. Häufig lassen sich Differenzen klären, wenn die Werkstatt Arbeitswerte, Ersatzteilnummern, Diagnoseberichte oder Fotos nachreicht.
Kommt es dennoch zum Streit, können Verzugsfragen relevant werden. Wer eine berechtigte Forderung trotz Fälligkeit und Mahnung nicht zahlt, kann in Verzug geraten. Eine vertiefende Erklärung dazu bietet der Beitrag § 286 BGB – Verzug: Wenn Warten teuer wird. Im Kaskoschaden sollte allerdings genau geprüft werden, wessen Forderung tatsächlich berechtigt ist und gegen wen sie sich richtet.
Werkstattbindung und freie Werkstattwahl
Viele Kaskotarife enthalten eine Werkstattbindung. Der Versicherungsnehmer verpflichtet sich dann, im Schadenfall eine vom Versicherer benannte oder akzeptierte Werkstatt zu nutzen. Dafür ist der Tarif oft günstiger. Wer trotzdem eine andere Werkstatt beauftragt, muss mit Abzügen oder Einschränkungen rechnen, sofern die Bedingungen dies wirksam vorsehen.
Ob eine solche Kürzung im konkreten Fall greift, hängt vom Vertrag ab. Es kann Unterschiede geben zwischen älteren und neueren Tarifen, zwischen Teil- und Vollkasko sowie zwischen Glasbruch, Wildschaden, Sturm- oder Unfallschaden. Auch die Frage, ob der Versicherer rechtzeitig erreichbar war oder eine besondere Eilbedürftigkeit bestand, kann im Einzelfall eine Rolle spielen.
Wer eine Werkstattbindung vereinbart hat, sollte vor der Reparatur die Schadenhotline oder den zuständigen Ansprechpartner kontaktieren. Das ist zwar lästig, kann aber verhindern, dass später mehrere hundert oder tausend Euro offenbleiben. Bei Leasingfahrzeugen oder finanzierten Fahrzeugen kommen zusätzlich Vorgaben des Leasinggebers oder der Bank hinzu.
Muss die Werkstatt auf Mehrkosten hinweisen?
Die Werkstatt ist nicht nur Reparaturbetrieb, sondern Vertragspartner des Kunden. Sie muss den Auftrag fachgerecht ausführen und darf für beauftragte Leistungen eine Vergütung verlangen. Zugleich darf sie den Kunden nicht im Unklaren lassen, wenn sich der Kostenrahmen erheblich verändert. Wie weit diese Hinweispflicht reicht, hängt vom Auftrag, der Höhe der Abweichung und den Umständen der Reparatur ab.
Wurde ausdrücklich vereinbart, dass die Werkstatt nur bis zu einem bestimmten Betrag arbeiten darf, darf sie diesen Rahmen nicht ohne Weiteres überschreiten. Wurde dagegen eine vollständige Instandsetzung beauftragt, kann der Spielraum größer sein. Dennoch empfiehlt sich bei erheblichen Zusatzkosten eine Freigabe durch den Kunden und möglichst auch durch den Versicherer.
Für Kunden ist wichtig, nicht nur mündlich zu kommunizieren. Wer am Telefon einer Erweiterung zustimmt, sollte sich danach kurz per E-Mail bestätigen lassen, worum es ging: Welche Arbeiten, welche geschätzten Zusatzkosten, welche Abstimmung mit dem Versicherer? Solche Dokumentation kann später entscheidend sein.
Freigabe durch den Versicherer: Sicherheit oder trügerische Beruhigung?
Eine Reparaturfreigabe des Versicherers wirkt beruhigend, ist aber nicht immer eine Blankozusage. Oft bezieht sie sich auf den vorliegenden Kostenvoranschlag oder auf ein Gutachten. Entstehen später zusätzliche Kosten, müssen diese gesondert begründet und gegebenenfalls nachgemeldet werden.
Wer eine schriftliche Kostenübernahmebestätigung erhält, sollte genau lesen, worauf sie sich bezieht. Enthält sie einen Höchstbetrag? Sind bestimmte Positionen ausgenommen? Wird auf die Versicherungsbedingungen verwiesen? Steht die Zahlung unter dem Vorbehalt weiterer Prüfung? Solche Formulierungen entscheiden darüber, wie belastbar die Zusage ist.
Auch die Rechtsprechung des Bundesgerichtshofs zeigt in Schadenfällen immer wieder, dass es auf den konkreten Ablauf und die vertraglichen Beziehungen ankommt. Für Kaskoschäden gilt daher: Eine Freigabe ist hilfreich, ersetzt aber nicht die Prüfung, ob spätere Mehrkosten vom ursprünglichen Prüfstand umfasst waren.
Was Versicherungsnehmer sofort tun sollten
Wer von einer höheren Werkstattrechnung überrascht wird, sollte strukturiert vorgehen. Zunächst sollten alle Unterlagen gesammelt werden: Versicherungsvertrag, Schadenmeldung, Kostenvoranschlag, Gutachten, Reparaturfreigabe, Werkstattauftrag, Abtretungserklärung, Rechnung, Prüfbericht des Versicherers und Schriftwechsel.
Danach empfiehlt sich ein Abgleich der Beträge. Welche Summe war ursprünglich kalkuliert? Welche Summe wurde freigegeben? Welche Summe steht in der Rechnung? Welche Positionen sind neu hinzugekommen? Je genauer die Differenz eingegrenzt wird, desto leichter lässt sich klären, ob ein berechtigter Nachtrag vorliegt oder ob die Werkstatt über den Auftrag hinausgegangen ist.
Eine vorschnelle Schuldzuweisung hilft selten. Nicht jede Kürzung des Versicherers ist richtig, und nicht jede Mehrberechnung der Werkstatt ist unzulässig. Oft liegt das Problem in fehlender Abstimmung. Gerade deshalb sollte die Kommunikation schriftlich erfolgen und sachlich bleiben.
Praktische Checkliste für den ersten Überblick
Hilfreich ist eine kurze schriftliche Anfrage an beide Seiten. An die Versicherung kann die Bitte gerichtet werden, die Kürzungen positionsgenau zu begründen. Die Werkstatt sollte erklären, weshalb die zusätzlichen Arbeiten notwendig waren, wann sie entdeckt wurden und ob eine Freigabe eingeholt wurde.
Wer bereits eine Mahnung der Werkstatt erhalten hat, sollte darauf reagieren und nicht schweigen. Eine Antwort kann klarstellen, dass die Forderung geprüft wird und dass Unterlagen zur Klärung angefordert wurden. Ob und in welcher Höhe eine Zahlung geleistet werden sollte, hängt vom Einzelfall ab. Bei größeren Beträgen kann anwaltliche Beratung sinnvoll sein.
Typische Streitpunkte bei höheren Reparaturkosten
In der Praxis wiederholen sich bestimmte Konflikte. Häufig geht es um Stundenverrechnungssätze. Eine markengebundene Werkstatt rechnet nach ihren Sätzen ab, der Versicherer verweist auf günstigere Alternativen oder auf die vereinbarte Partnerwerkstatt. Im Kaskobereich kommt es dann besonders auf die Vertragsbedingungen an.
Ein weiterer Streitpunkt sind Ersatzteile. Originalteile, Identteile, gebrauchte Teile oder Reparatursätze können preislich erheblich auseinanderliegen. Ob der Versicherer eine bestimmte Variante akzeptieren muss, lässt sich nicht losgelöst vom Fahrzeug, vom Schadenbild und vom Vertrag beantworten.
Auch Nebenkosten sorgen für Diskussionen. Dazu gehören Verbringungskosten zur Lackiererei, Entsorgungskosten, Reinigungsarbeiten, Probefahrten, Fehlerspeicherdiagnosen oder Kalibrierungen. Einige Positionen können technisch nachvollziehbar sein, andere wirken nur plausibel, wenn sie sauber dokumentiert sind.
Selbstbeteiligung, Rückstufung und wirtschaftliche Folgen
Selbst wenn der Versicherer die höheren Reparaturkosten übernimmt, bleibt der Schaden für den Versicherungsnehmer nicht folgenlos. Die vereinbarte Selbstbeteiligung ist zu tragen. In der Vollkasko kann außerdem eine Rückstufung in eine ungünstigere Schadenfreiheitsklasse drohen. Dadurch können sich die Beiträge in den Folgejahren erhöhen.
Vor einer Reparatur kann daher eine wirtschaftliche Betrachtung sinnvoll sein. Bei kleineren Schäden stellt sich die Frage, ob die Inanspruchnahme der Kaskoversicherung überhaupt lohnt. Bei größeren Schäden ist dagegen wichtiger, dass die Reparatur sauber abgestimmt wird, damit keine unnötigen Differenzen entstehen.
Bei älteren Fahrzeugen kommt ein weiterer Punkt hinzu: Übersteigen Reparaturkosten den Wiederbeschaffungswert oder nähern sie sich diesem, prüft der Versicherer besonders genau. Ob eine Reparatur noch wirtschaftlich ist, hängt von den Versicherungsbedingungen und dem konkreten Schaden ab. Fahrzeughalter sollten hier keine verbindlichen Zusagen an die Werkstatt machen, bevor die Versicherungsseite geklärt ist.
Wie sich Ärger vor der Reparatur vermeiden lässt
Viele Konflikte lassen sich entschärfen, bevor sie entstehen. Der wichtigste Schritt ist die frühe Abstimmung mit dem Versicherer. Wer den Schaden meldet, sollte nachfragen, ob eine Werkstattbindung besteht, ob ein Gutachter eingeschaltet wird und ob vor Reparaturbeginn eine Freigabe nötig ist.
Der Reparaturauftrag sollte möglichst klar formuliert werden. Statt pauschal „alles reparieren“ zu beauftragen, kann festgehalten werden, dass Mehrkosten ab einer bestimmten Grenze vorher abzustimmen sind. Außerdem sollte die Werkstatt angewiesen werden, verdeckte Schäden zu fotografieren und Nachträge vor Ausführung an den Versicherer zu senden.
Auch eine Kopie sämtlicher unterschriebener Formulare sollte sofort verlangt werden. Viele Kunden wissen später nicht mehr, ob sie eine Abtretung unterschrieben haben oder welche Vollmacht der Werkstatt erteilt wurde. Genau diese Dokumente entscheiden aber oft darüber, wer mit wem abrechnet und wer am Ende verklagt werden könnte.
Wenn der Streit nicht gelöst wird
Lässt sich die Differenz nicht durch Nachweise und Erläuterungen klären, stehen mehrere Wege offen. Zunächst kann eine erneute Prüfung durch den Versicherer verlangt werden, wenn neue Unterlagen vorliegen. Manche Versicherer nutzen eigene Prüfberichte oder externe Dienstleister. Diese Berichte sollten nicht ungeprüft hingenommen, aber auch nicht pauschal zurückgewiesen werden.
Bei einer Auseinandersetzung mit der Werkstatt kann es um werkvertragliche Fragen gehen: War die Leistung beauftragt? War sie erforderlich? Ist die Rechnung prüffähig? Wurde auf erhebliche Mehrkosten hingewiesen? Solche Punkte lassen sich oft nur anhand der Unterlagen und des Reparaturverlaufs bewerten.
Bei hohen Beträgen oder drohenden gerichtlichen Schritten empfiehlt sich rechtliche Beratung. Ein juristisch geschulter Blick kann klären, ob Ansprüche gegen die Versicherung, Einwendungen gegen die Werkstattrechnung oder beides in Betracht kommen. Eine allgemeine Einschätzung ersetzt jedoch keine Prüfung des konkreten Vertrags und der Schadenakte.
Fazit: Entscheidend ist die saubere Trennung der Ansprüche
Wenn eine Werkstatt bei einem Kaskoschaden teurer abrechnet als erwartet, ist nicht automatisch klar, wer die Differenz trägt. Die eigene Kaskoversicherung leistet nach Vertrag und Bedingungen. Die Werkstatt wiederum hält sich meist an den Kunden als Auftraggeber. Genau diese Trennung führt dazu, dass Versicherungsnehmer zwischen beiden Seiten stehen können.
Ob Mehrkosten erstattet werden, hängt vor allem davon ab, ob sie unfallbedingt, technisch notwendig, vom Reparaturauftrag gedeckt und gegenüber dem Versicherer nachvollziehbar belegt sind. Eine vorherige Freigabe hilft, schützt aber nur in dem Umfang, in dem sie tatsächlich erteilt wurde. Bei deutlichen Nachträgen sollte immer neu abgestimmt werden.
Für Fahrzeughalter ist deshalb eine klare Dokumentation der beste Schutz: Schaden früh melden, Bedingungen prüfen, Werkstattbindung beachten, Reparaturauftrag begrenzen, Nachträge schriftlich freigeben lassen und Kürzungen genau begründen lassen. Wer erst nach der Rechnung reagiert, hat oft die schlechtere Ausgangsposition. Trotzdem lohnt es sich, die Forderungen sorgfältig zu prüfen, bevor eine offene Differenz vorschnell bezahlt wird.
Die wichtigsten Fragen
Die folgenden Antworten geben einen Überblick über typische Probleme bei höheren Werkstattrechnungen im Kaskofall. Sie ersetzen keine Prüfung des einzelnen Versicherungsvertrags.
Muss die Kaskoversicherung jede höhere Werkstattrechnung bezahlen?
Nein. Die Versicherung prüft, ob die Kosten vom Vertrag gedeckt, schadenbedingt und erforderlich sind. Eine Rechnung allein genügt nicht immer. Wurden zusätzliche Arbeiten notwendig, sollten sie dokumentiert und dem Versicherer nachvollziehbar erläutert werden.
Kann die Werkstatt den offenen Betrag von mir verlangen?
Das ist möglich, weil der Reparaturvertrag meist zwischen Kunde und Werkstatt besteht. Ob die Forderung berechtigt ist, hängt davon ab, was beauftragt wurde, ob die Mehrkosten notwendig waren und ob die Werkstatt rechtzeitig auf erhebliche Kostensteigerungen hingewiesen hat.
Was gilt, wenn ich eine Werkstattbindung im Kaskovertrag habe?
Bei vereinbarter Werkstattbindung kann der Versicherer Leistungen kürzen, wenn ohne Abstimmung eine andere Werkstatt beauftragt wird. Entscheidend sind die konkreten Versicherungsbedingungen und der Ablauf der Schadenmeldung.
Ist ein Kostenvoranschlag für die Werkstatt verbindlich?
Nur wenn dies ausdrücklich vereinbart wurde. Sonst ist er meist eine Schätzung. Bei erheblichen Überschreitungen muss die Werkstatt den Kunden jedoch regelmäßig informieren, damit dieser über das weitere Vorgehen entscheiden kann.
Was sollte ich tun, wenn Versicherung und Werkstatt sich widersprechen?
Fordern Sie beide Seiten schriftlich zur Begründung auf. Die Versicherung sollte Kürzungen positionsgenau erklären, die Werkstatt sollte Mehrarbeiten belegen. Bei größeren Differenzen oder Mahnungen kann anwaltliche Prüfung sinnvoll sein.